開普敦短租新法與內城公寓天際線意象

開普敦前灘開發案 2026:蓋了 50 年的高架要拆,開普敦 CBD 房產會受益還是承壓?

開普敦市中心上方,懸著幾段蓋了半世紀都沒有完工的高架橋墩。2026 年 10 月 2 日,開普敦市長 Geordin Hill-Lewis 公布了「開普敦Foreshore Precinct(前灘特區)」開發願景:把這條惡名昭彰的未完工高架拆除、改建成新橋與地下隧道,並一次性釋出約 15 公頃的內城土地,打造全新的開普敦前灘社區。對正在評估開普敦 CBD 房產的人來說,這不只是市政新聞,而是內城土地供給與濱海連通性的結構性變化。

這條高架之所以特別,是因為它「卡住」了開普敦最精華的一塊地。開普敦 CBD 被桌山、鐵路與港口三面夾住,真正的可開發土地長期稀缺;而前灘這 15 公頃,因為高架與未完工橋墩的存在,等於被「消毒」了超過 50 年。市府的規劃若成真,等於是把開普敦市中心最後一塊大面積土地釋放出來——這對開普敦 CBD 房產、Foreshore、Green Point、Sea Point 一帶的長線定價,都是一個必須理解的變數。本文整理開發事實、時間軸、對房產的結構影響、投資人三情境,以及最關鍵的風險。

核心摘要:開普敦市府 2026-10-02 公布 Foreshore Precinct 願景,把 50 年未完工高架改建為新橋+地下隧道,並解鎖約 15 公頃內城土地。第一階段動工排在下一屆市議會任期(2026-2031),第二階段施工延續至 2040 年。此案仍是提案、公共諮詢剛啟動、成本與資金模式未定。對開普敦 CBD 房產而言是「長期結構性利多+供給增加」,應以十年週期而非短期炒作評估。本文僅供資訊參考,不構成投資建議。
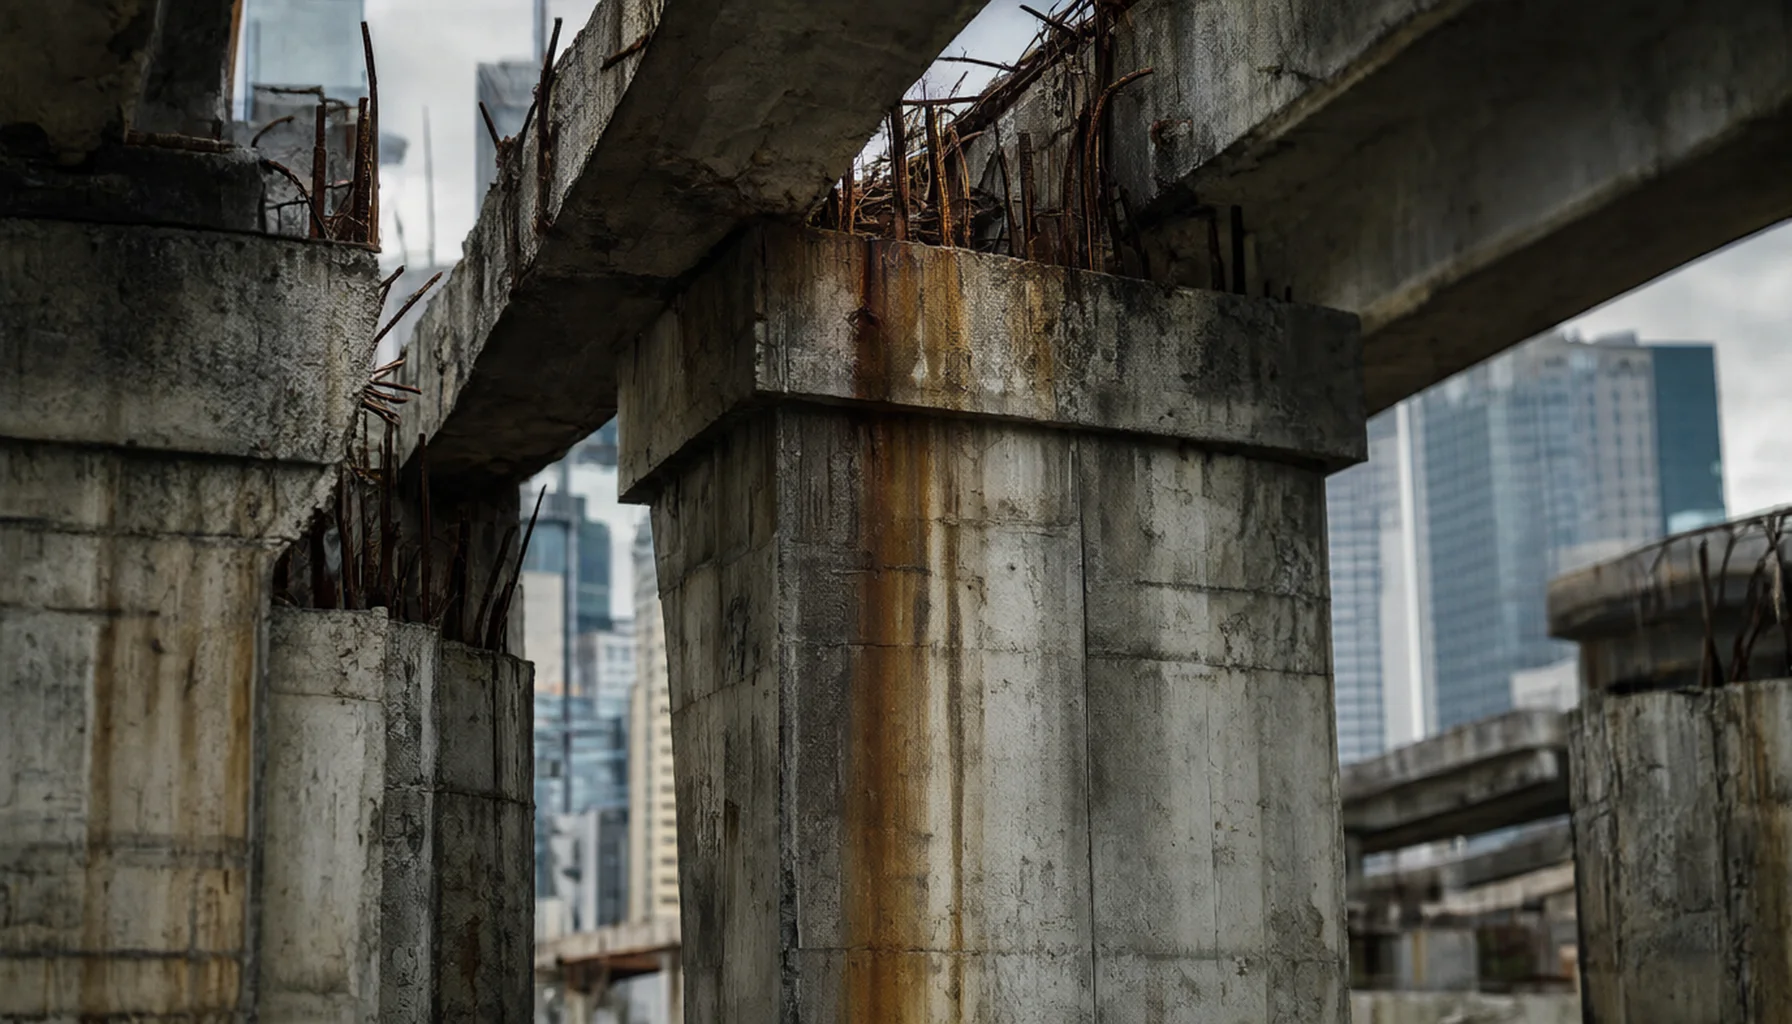
開普敦前灘未完工高架與桌山天際線
開普敦前灘:懸著 50 年的未完工高架

開普敦Foreshore Precinct 開發案是什麼?為什麼一條蓋了 50 年的高架要拆掉重做?

直接回答:開普敦前灘這條高架(俗稱「Solly’s Folly」)1960 年代末規劃、1970 年代初動工,1977 年因財務問題停工,留下懸在半空的高架橋墩。市府現在要把進城高架改成跨越 Buitengracht 街的新橋、把出城高架移入地下隧道,並拆除舊高架,讓被「卡住」的開普敦內城土地重新釋出。

這條未完工高架之所以成為開普敦的地標,正因為它是「半世紀的未竟之事」。它原本要連接東、西大道,把車流導入開普敦 CBD,卻在 1977 年停工,理由是財務限制。此後數十年,它出現在電影、照片與都市傳說裡,成為開普敦最容易被認出的「未完成」人造景觀之一。開普敦市府經理 Lungelo Mbandazayo 形容,這個案子是「把一個城市未完成篇章的象徵,變成下一個篇章的起點」。

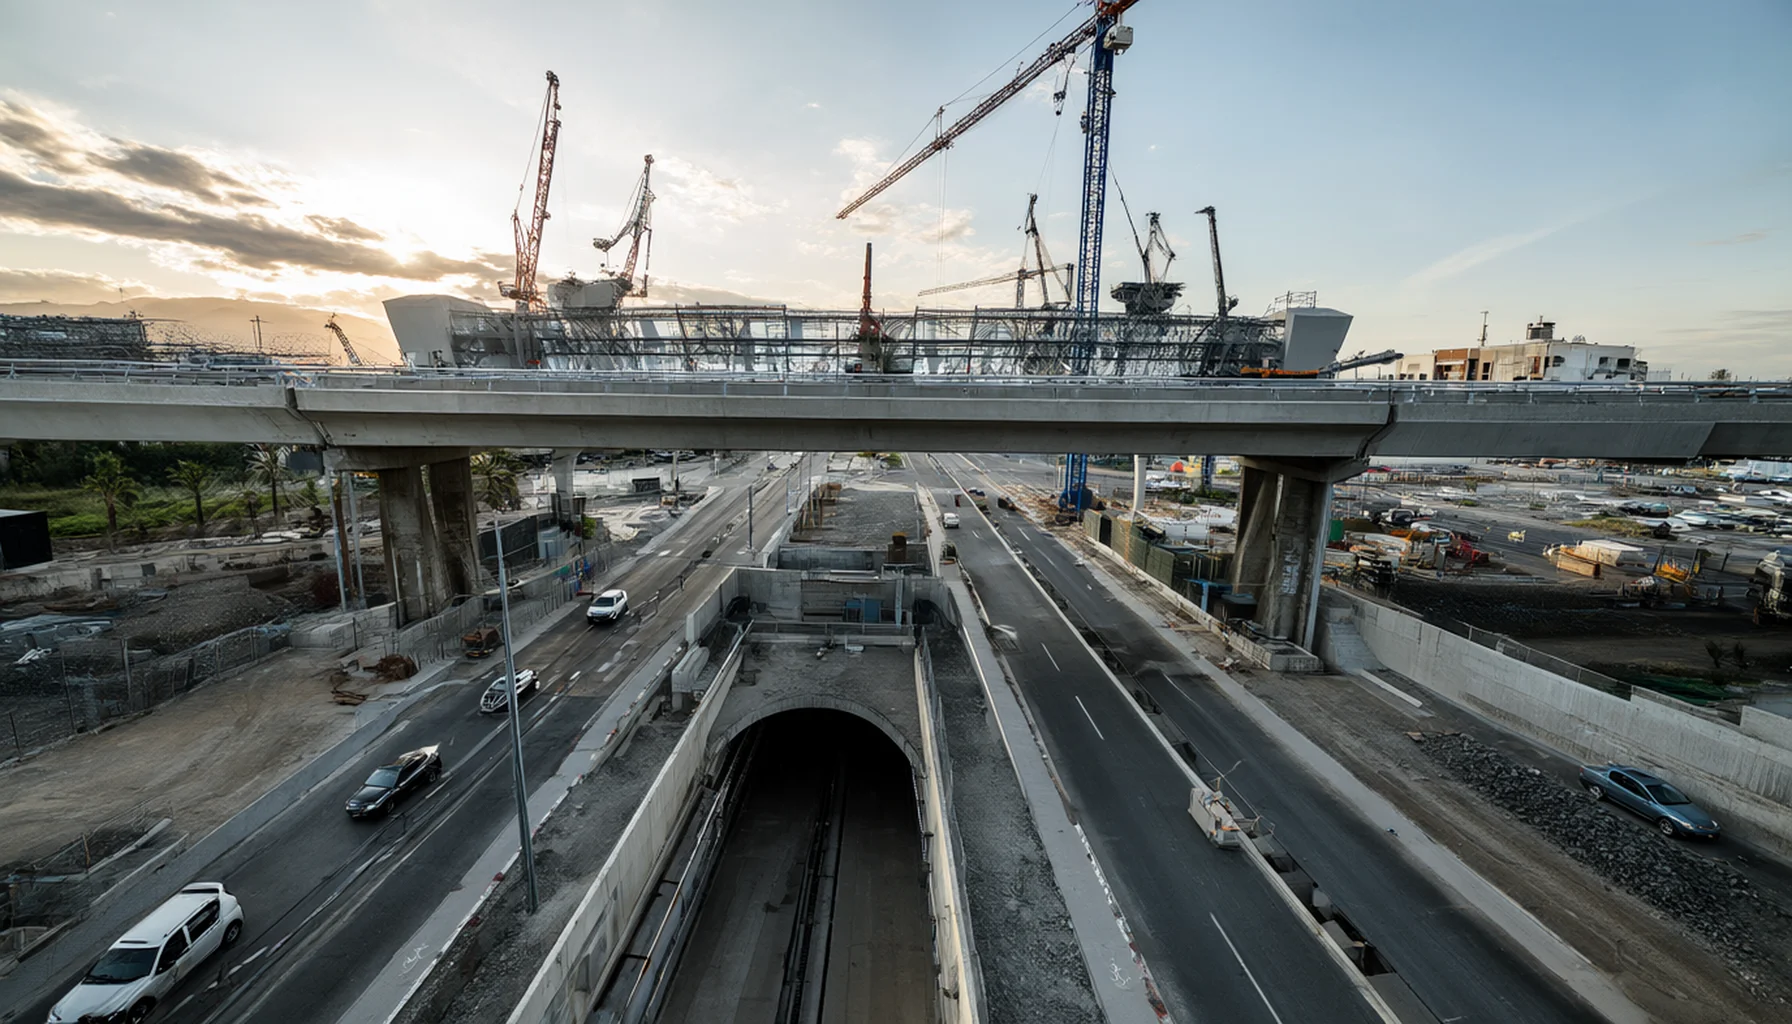
依提案,開普敦前灘的兩段未完工高架會被重新利用:進城方向由新的連接橋跨越 Buitengracht 街、直接接上 Helen Suzman 大道,讓前往 Green Point、Sea Point 方向的車流繞過開普敦市中心;出城方向則改建為地下隧道,沿 Duncan Road 一側通往 N1 與 N2 高速公路,並拆除原本的出城高架。

市府強調,這個案子「不只是蓋橋」。開普敦市長 Hill-Lewis 說,這是把「一個被高架與未完工橋墩切斷與海連結的城市」重新接回海岸,並在開普敦市中心釋出可負擔住宅、步道與公共空間。理解這個「重新連通城市與海」的意圖,是判斷它對開普敦 CBD 房產影響的起點。

資料來源:City of Cape Town 官方公告(2026-10-02);IOL(2026-10-05);TimesLIVE(2026-10-02);Daily Maverick(2026-10-04),作者已實抓原頁逐條核實。

開普敦新橋與地下隧道工程意象
兩階段工程:新橋+隧道+15 公頃土地

開普敦這條未完工高架會釋出多少土地、什麼時候動工?

直接回答:計畫解鎖約 15 公頃的開普敦內城可開發土地,距開普敦車站與 MyCiTi 巴士站 900 公尺內。工程分兩階段:第一階段排定在下一屆市議會任期(2026-2031)動工,包含新橋、進城車道擴增與一座新公園;第二階段是出城隧道與拆除舊高架,施工延續至 2040 年。

階段主要工程對土地/房產的意涵時程
第一階段跨 Buitengracht 新橋、進城車道增兩線、Buitengracht 橋下新公園、新運河連接 V&A 運河、公車專用道三塊土地釋出作開普敦新住宅區;Foreshore 往 Green Point/Sea Point 繞過 CBD下一屆市議會任期(2026-2031)動工
第二階段出城隧道(沿 Duncan Road)、拆除出城高架、海濱步道與公園剩餘土地全面釋出;開普敦海濱一路連通至 Sea Point施工延續至 2040 年
同步進行MyCiTi 巴士網延伸至 Khayelitsha/Mitchells Plain全線 42 公里施工中,改善開普敦內城與外圍的通勤連結施工中

市府同時進行另一條平行工程:MyCiTi 巴士網延伸至 Khayelitsha 與 Mitchells Plain,全線 42 公里都在施工中。開普敦市長把這兩件事並列,說開普敦「自 2010 世界盃以來就沒有大型公共道路與運輸升級」,現在一次做兩件。對開普敦房市而言,交通可及性向來是定價的核心變數之一,這也是為什麼這兩條線要一起看。

另有一個關鍵細節:隧道段的土地屬於港務局(Transnet)所有,市府表示正與 Transnet 協商,以便在 Duncan Road 南側興建隧道。土地權屬與跨機關協調,往往是這類大型基建最容易延宕的環節。

資料來源:IOL(2026-10-05)引用 City of Cape Town 兩階段工程條列;TimesLIVE(2026-10-02);官方專案頁 foreshore.capetown(15 公頃、距車站 900 公尺)。工程與時程屬市府規劃,尚未定案。

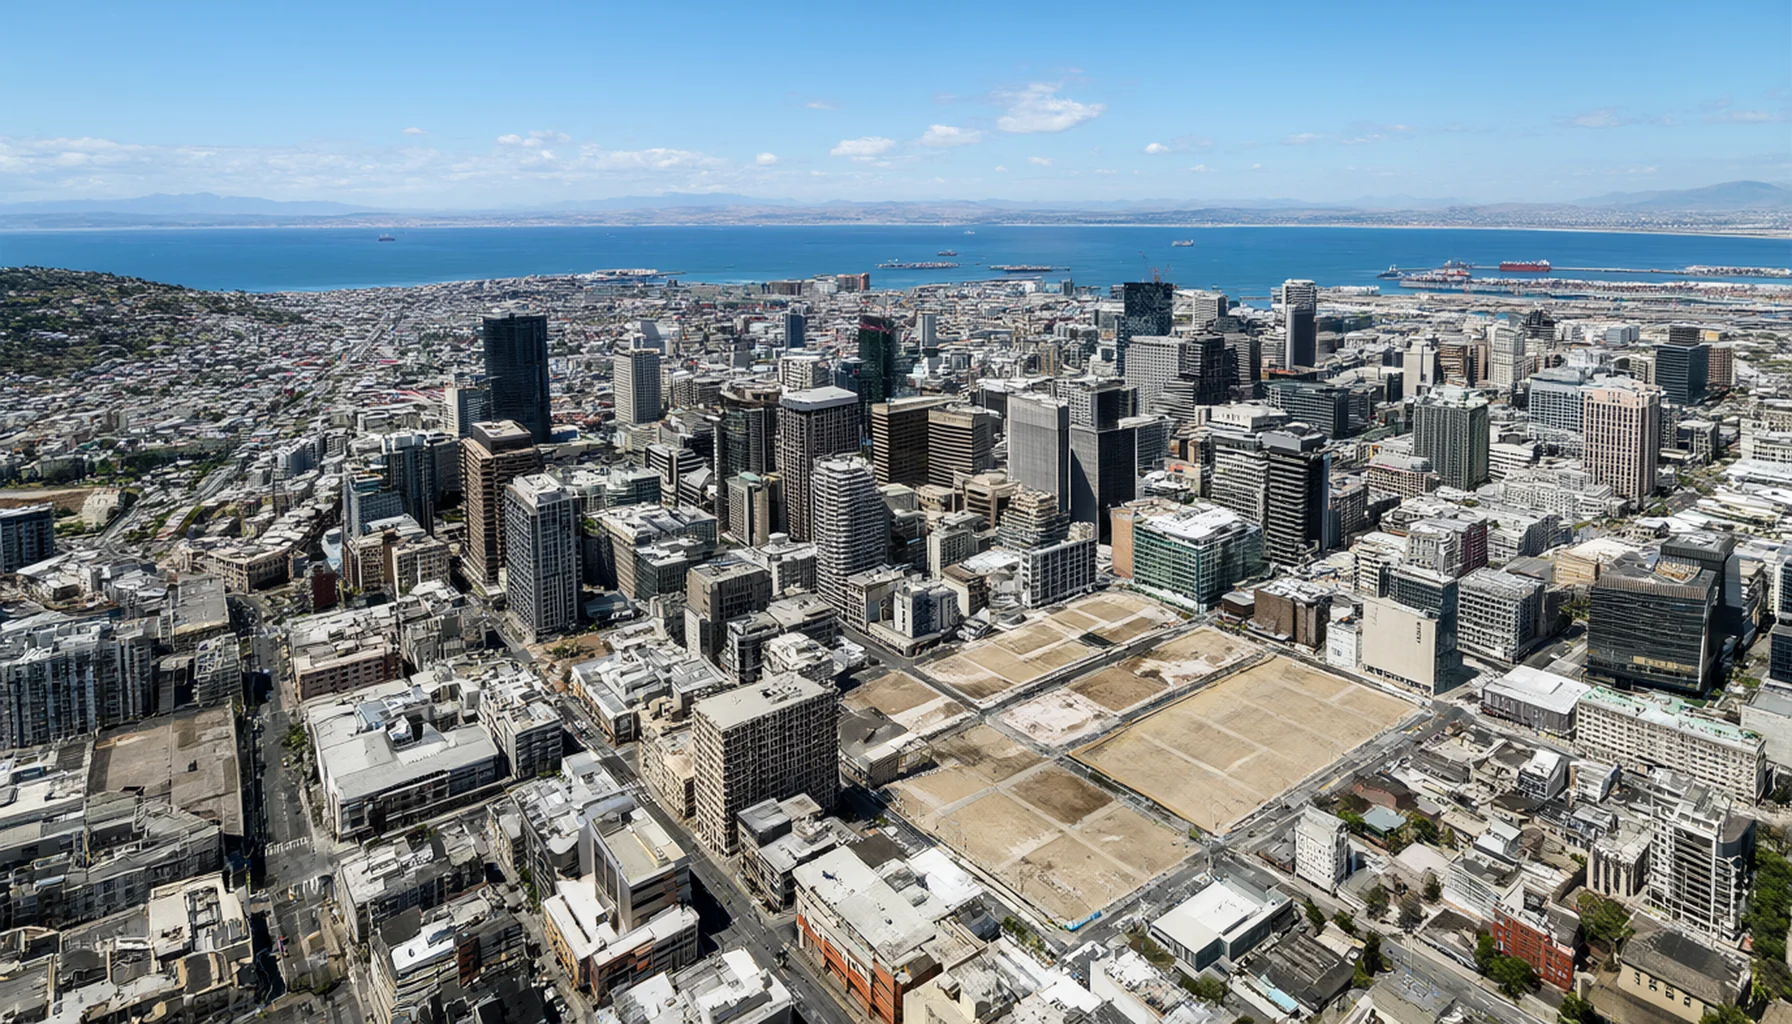
開普敦 CBD 天際線與內城土地供給意象
15 公頃內城土地對開普敦 CBD 房產的意義

開發案對開普敦 CBD 房產是利多嗎?內城與海濱區的結構影響

直接回答:這是一個「長期結構性利多+供給同時增加」的雙面訊號。利多面是開普敦內城土地長期稀缺,一次性釋出 15 公頃、加上海濱連通性改善,對 Foreshore、CBD、Green Point、Sea Point 的長線定價有潛在支撐;壓力面是新增住宅供給會在十年以上逐步進入市場,且不同區段受影響的程度差異很大。

先看供給。開普敦 CBD 的可開發土地被桌山、鐵路與港口三面限制,前灘這塊 15 公頃是開普敦市中心「唯一一塊」大面積可重新規劃的土地。市府在專案頁上直言,前灘走廊是「擴張與重新想像開普敦市中心唯一顯著的土地」。當一個城市把被卡住半世紀的精華地釋出,對整體開普敦內城房產的意義,通常是「重新洗牌」而不是單純的漲或跌。

再看連通性。目前開普敦 CBD 與海濱之間,被高架與橋墩形成一道物理屏障;新橋與隧道的目的,是讓車流繞過開普敦市中心、同時把人流重新帶向海岸。對靠海濱生活圈的區段(Foreshore、Green Point、Sea Point)來說,步行、單車與公共運輸可及性的改善,往往比單純的房價數字更能支撐長期需求。

但也要看清楚它的「時間尺度」。這是十年到二、三十年的規劃:第一階段動工排在下一屆市議會任期,第二階段施工到 2040 年。任何把開普敦 CBD 房產的短線行情,押在這個案子上的人,都必須先接受「兌現期極長」這個前提。

延伸閱讀可以對照開普敦既有的內城供給結構:開普敦內城一房供給過剩,以及 開普敦 Foreshore 服務式公寓投資,兩者都與開普敦前灘的土地與供給變化直接相關。

資料來源:City of Cape Town 專案頁 foreshore.capetown(2026);Daily Maverick(2026-10-04)。以上屬市場結構推演,非預測、非保證。

開普敦房產投資人的三種情境決策意象
三種投資人情境的因應框架

投資人該怎麼看?已持有、想進場、海外買家三種情境

直接回答:先分清自己屬於哪一種投資人。A 類(已持有開普敦 CBD/內城標的)要留意供給增加與增值動能並存,須分區判斷;B 類(想進場)要以「十年週期」而非短期炒作評估;C 類(海外買家)要認清基建題材是「敘事利多、兌現期長」,須把執行風險算進去。

A 類:已持有開普敦 CBD/內城標的

中長期供給增加與增值動能並存。一次性釋出的 15 公頃若興建開普敦住宅,會改變內城供需結構;但土地釋出、動工、完工橫跨十年以上,短期衝擊有限。關鍵是分區判斷:靠海濱連通性受益的區段,與依賴短租或學生租客的區段,走向不同。

B 類:想進場的投資人

必須以「10 年週期」而非「短期炒作」評估。第一階段動工在下一屆市議會任期、第二階段施工到 2040 年,中間還有公共諮詢、設計、資金、採購與法定核准。把進場理由建立在「基建題材」上,等於接受極長的兌現期。

C 類:海外買家

基建題材是「敘事利多」,但兌現期長。應留意成本超支與工程執行風險,並以自身稅後淨現金流與持有期間來評估,而非只看計畫願景。開普敦內城標的的流動性與供給結構,仍是選標的時的核心。

對台灣與海外買家來說,最容易犯的錯,是把「城市要蓋大建設」直接等同於「附近的房子一定會賺」。公共基建確實會改變一個區域的長期吸引力,但它同時改變供給、牽涉資金與工程風險,影響絕非單向。真正可操作的判斷,是把「開普敦開發案的利多」與「你的持有期間、你的現金流結構」放在同一張表上比較。

資料來源:Daily Maverick(2026-10-04);City of Cape Town(2026-10-02)。以上屬情境推演,非預測、非保證,亦不構成投資建議。

開普敦前灘填海地與隧道工程風險意象
風險敘事:成本、資金與工程疑慮

這個開普敦開發案最大的風險是什麼?成本、資金與工程疑慮

直接回答:執行風險。開普敦市府尚未公布最終成本與資金模式;反對黨質疑隧道工程可能超支,並引用波士頓 Big Dig(成本由約 28 億美元暴增至 148 億美元)為戒,另指出開普敦前灘是填海地、地質由疏浚物、碎石與廢料構成,施工難度高。

開普敦的良黨(Good party)秘書長、市長候選人 Brett Herron,在願景公布後一天就提出質疑,要求開普敦市府說清楚成本、資金模式、施工時程、Transnet 對港區土地的立場,以及究竟會交付多少可負擔住宅。在沒有這些答案之前,他把這項宣布形容為「空洞的、與選舉掛鉤的吹噓」。

Herron 的兩個技術性質疑特別值得留意。第一,工程風險:開普敦前灘大半是填海地,由疏浚物、碎石與廢料堆成,要在這種地質挖隧道,成本與難度都可能遠高於平地。第二,資金結構:他指出 2017/18 年的舊版本(當時開普敦市長為 Patricia de Lille)曾規劃完成未完工高架、開發約 3,200 戶市場價住宅與至少 450 戶可負擔住宅,並以民間資金支撐;他批評新版本「剪下了構想,卻丟掉了讓它可負擔的那部分——民間資金」。

“What will it cost to tunnel through that, Mr Hill-Lewis, and who carries the risk when it overruns?” — Brett Herron, Good party secretary-general, Daily Maverick (2026-10-04)

開普敦市府方面則表示:第一階段的成本預計由市府自行承擔,第二階段預期由 Transnet 與國家政府協助融資;但最終成本與資金模式仍未公布。這正是投資人必須看懂的一點——目前唯一確定的是「還不確定」。任何以「必定完工、必定帶動房價」為前提的計算,都是把不確定性當成零來處理。

資料來源:Daily Maverick(2026-10-04)引述 Brett Herron 與市府融資說明。成本數字(Big Dig 約 28 億→148 億美元)為該報導引用之歷史案例,非本案預估值。

開普敦海濱步道與濱海開發走廊意象
對照台灣:基建帶動區域價值的框架

台灣投資人如何理解開普敦基建投資?資本利得與現金流的框架

直接回答:台灣投資人對「基建帶動區域價值」並不陌生——捷運、重劃區、產業園區的經驗,邏輯與開普敦前灘開發相通。但必須區分兩件事:基建題材屬「資本利得」的長期預期,與「租金現金流」是兩種不同的報酬結構;南非的規劃、資金與工程週期比台灣更長、風險也更高。

在台灣,一條捷運線或一個重劃區的題材,常被理解為「房價上漲的理由」。開普敦的開普敦基建投資邏輯類似,但節奏慢得多:這裡的計畫從 1960 年代規劃、1977 年停工,到 2026 年才重新提案,第一階段動工還要等下一屆市議會任期,第二階段施工到 2040 年。也就是說,「基建利多」在開普敦是一個以十年計的敘事,不是下一季的行情。

這也正好呼應兩種報酬思維的差異。資本利得看的是資產長期增值的預期(基建題材屬此類,但兌現慢、不確定高);現金流看的是租金收益(市場參考區間,實際視出租狀況而定)。把這兩者混為一談,是跨境置產最常見的誤判。理性的做法,是把開普敦前灘開發當成「長期結構性變數」放進你的持有期間裡,而不是當成進場的即時理由。

想進一步了解開普敦濱海與基建走廊的既有分析,可延伸閱讀:開普敦海濱基建投資、開普敦 MyCiTi 基建投資,以及 開普敦 CBD 128 億投資紀錄。

資料來源:City of Cape Town(2026-10-02);IOL(2026-10-05);Daily Maverick(2026-10-04)。以上為框架說明,非預測、非保證,不構成投資建議。

常見問題 FAQ

開普敦 Foreshore Precinct 開發案現在定案了嗎?

還沒有。開普敦市府於 2026 年 10 月 2 日公布願景、並啟動公共諮詢,目前僅是提案。後續仍須經公共參與、細部設計、資金決策、採購與法定核准,最終成本與資金模式都尚未公布。(資料來源:City of Cape Town, 2026-10-02;Daily Maverick, 2026-10-04)

這個開普敦前灘開發案會釋出多少土地、什麼時候動工?

計畫解鎖約 15 公頃開普敦內城可開發土地,距開普敦車站 900 公尺內。第一階段預計在下一屆市議會任期(2026-2031)動工,第二階段施工延續至 2040 年,整體發展更長。(資料來源:IOL, 2026-10-05;foreshore.capetown, 2026。時程屬市府規劃,非最終定案。)

開普敦 CBD 房產會因為這個開發案受益嗎?

屬長期結構性訊號,而非短期利多。一次性釋出 15 公頃土地、改善海濱連通性,對 Foreshore、CBD、Green Point、Sea Point 定價有潛在支撐;但供給同時增加、兌現期長。應以十年週期評估,並分區判斷。(資料來源:City of Cape Town, 2026;Daily Maverick, 2026-10-04)

這個開普敦開發案最大的風險是什麼?

執行風險。成本與資金模式未定;反對黨以波士頓 Big Dig(成本由約 28 億美元暴增至 148 億美元)質疑隧道工程,並指出開普敦前灘是填海地、地質複雜,施工難度高。這些都是尚未解決的問題。(資料來源:Daily Maverick, 2026-10-04)

台灣投資人該如何理解開普敦基建投資?

可參考台灣捷運與重劃區帶動區域價值的邏輯,但要區分:南非的規劃、資金與工程週期較長、風險較高。基建題材屬資本利得預期(長期、不確定),與租金現金流是兩種不同的報酬結構,不應混為一談。租金收益率為市場參考區間,實際視出租狀況而定,非保證收益。

現在就該進場開普敦 CBD 房產嗎?

開發案本身不足以作為進場理由。計畫仍在提案階段、動工在下一屆市議會任期、第二階段到 2040 年。本文僅供資訊參考,不構成投資建議;任何決策都應以自身稅後現金流與持有期間為基礎。

相關閱讀

想從開普敦前灘開發一路追到 CBD 供給、海濱基建與內城投資的完整圖像?推薦閱讀以下開普敦置產分析:

開普敦前灘開發啟動,你的 CBD 房產持有策略需要重新對照一次

開普敦市府 2026-10-02 公布 15 公頃內城土地開發願景,第一階段動工在下一屆市議會任期、第二階段施工至 2040 年,成本與資金模式仍未定。鼎曜國際顧問提供市場分析、投資評估與跨境資金架構規劃的顧問諮詢,協助你了解開普敦 CBD 房產的長線結構與南非置產流程;實際交易由南非合作夥伴與持牌專業人士執行。立即諮詢,索取開普敦基建題材下的持有策略對照清單。本文僅供資訊參考,不構成投資建議。

預約諮詢

【合規與免責聲明】

1. 本公司聲明:鼎曜國際顧問有限公司(Ding Yao Advisory,以下簡稱本公司)為台灣在地之資產配置、移民諮詢、海外開戶與二代教育協調之顧問服務機構。本公司於中華民國境內不從事不動產仲介或代銷業務,亦不經手、收取或保管任何房產買賣資金。

2. 資訊來源與契約主體:本文章所載之南非房產、開發專案、市場數據及相關圖片資訊,均由海外合作機構 Crestline Advisory (Pty) Ltd 及建商 CanvasCrest Properties 提供,僅供海外資產配置與市場參考之用,不構成任何要約、要約引誘或投資保證。所有房產相關買賣契約、資金支付及所有權移轉,均由買方直接與海外合法建商/機構於境外依法辦理及簽署。

3. 法定風險警語:「國外不動產投資,具有風險性,請投資人詳閱行銷文件並審慎考量後再行交易。」 海外投資涉及匯率波動、當地法令、稅制變動及市場風險,數據(如歷史房價、均價與租金收益率等)均有其計算標準與時效性,過往績效不代表未來收益,投資人應自行評估並尋求專業法律與財務意見。本文所載 Foreshore Precinct 開發計畫為市府提案,尚未定案,成本、資金模式、時程與最終範圍均可能變動,以開普敦市府公告為準。本文僅供資訊參考,不構成投資建議。